Crédit immobilier : taux actuel sur 15, 20 ou 25 ans et coût réel du prêt
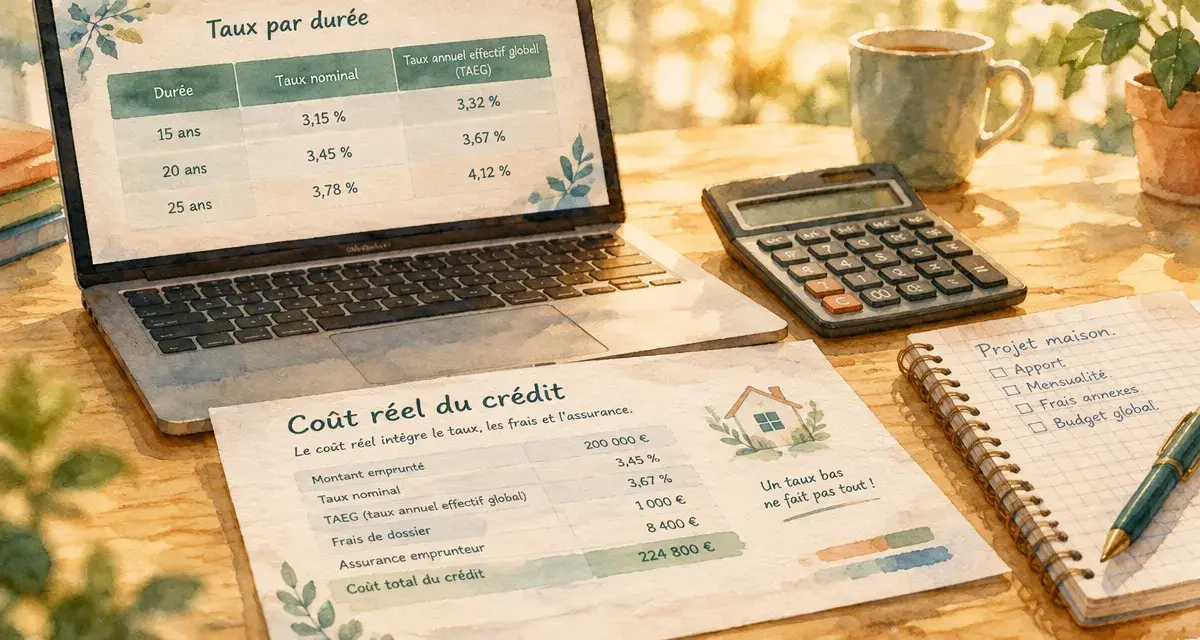
En octobre 2026, les taux moyens de crédit immobilier présentés par CAFPI se situent à 3,28 % sur 15 ans, 3,51 % sur 20 ans et 3,59 % sur 25 ans, hors assurance. Ce sont des repères, pas des offres garanties : votre apport, vos revenus et la banque sollicitée peuvent modifier sensiblement la proposition. Pour évaluer votre projet, il faut rapprocher ce taux de la mensualité, de l’assurance et du coût total.
Les taux par durée : des repères à comparer à périmètre égal
Le tableau suivant reprend les trois niveaux affichés dans le baromètre CAFPI d’octobre 2026. Il distingue les conditions les plus favorables, la moyenne observée et le taux de marché. Ces taux nominaux ne comprennent pas l’assurance emprunteur ni les frais annexes.
| Durée du prêt | Taux les plus bas | Taux moyens | Taux de marché |
|---|---|---|---|
| 10 ans | 2,88 % | 3,20 % | 3,48 % |
| 15 ans | 3,00 % | 3,28 % | 3,71 % |
| 20 ans | 3,20 % | 3,51 % | 3,84 % |
| 25 ans | 3,35 % | 3,59 % | 3,98 % |
Le meilleur taux n’est pas le taux accessible à tous
Un taux bas correspond généralement aux dossiers les plus solides. Un taux moyen reflète un ensemble d’emprunteurs, tandis qu’un barème bancaire constitue une base commerciale susceptible d’être négociée. Lorsqu’un baromètre utilise le premier décile, il décrit le seuil délimitant les 10 % de taux les plus faibles, et non une promesse individuelle.
Meilleurtaux annonce pour octobre 2026 des taux négociés autour de 3,40 % sur 15 ans, de 3,50 à 3,55 % sur 20 ans et de 3,60 à 3,65 % sur 25 ans. Ces écarts entre acteurs ne sont pas nécessairement contradictoires : dates de collecte, dossiers et établissements représentés diffèrent.
La région compte, mais ne suffit pas à classer les banques
La concurrence locale et les objectifs commerciaux des établissements peuvent créer des écarts régionaux. Sans relevé homogène et daté, désigner une région comme systématiquement moins chère serait trompeur. Comparez les baromètres régionaux de Meilleurtaux, CAFPI ou Pretto sur une même durée, puis demandez une proposition adaptée au lieu du bien et à votre situation.
Du taux affiché au coût réel : les trois contrôles indispensables
Le taux nominal sert à calculer les intérêts. À taux fixe, il reste identique pendant le prêt. À taux variable, il évolue selon les modalités contractuelles : indice, fréquence de révision et éventuel plafond doivent être examinés avant toute comparaison.
Le TAEG rassemble les coûts obligatoires
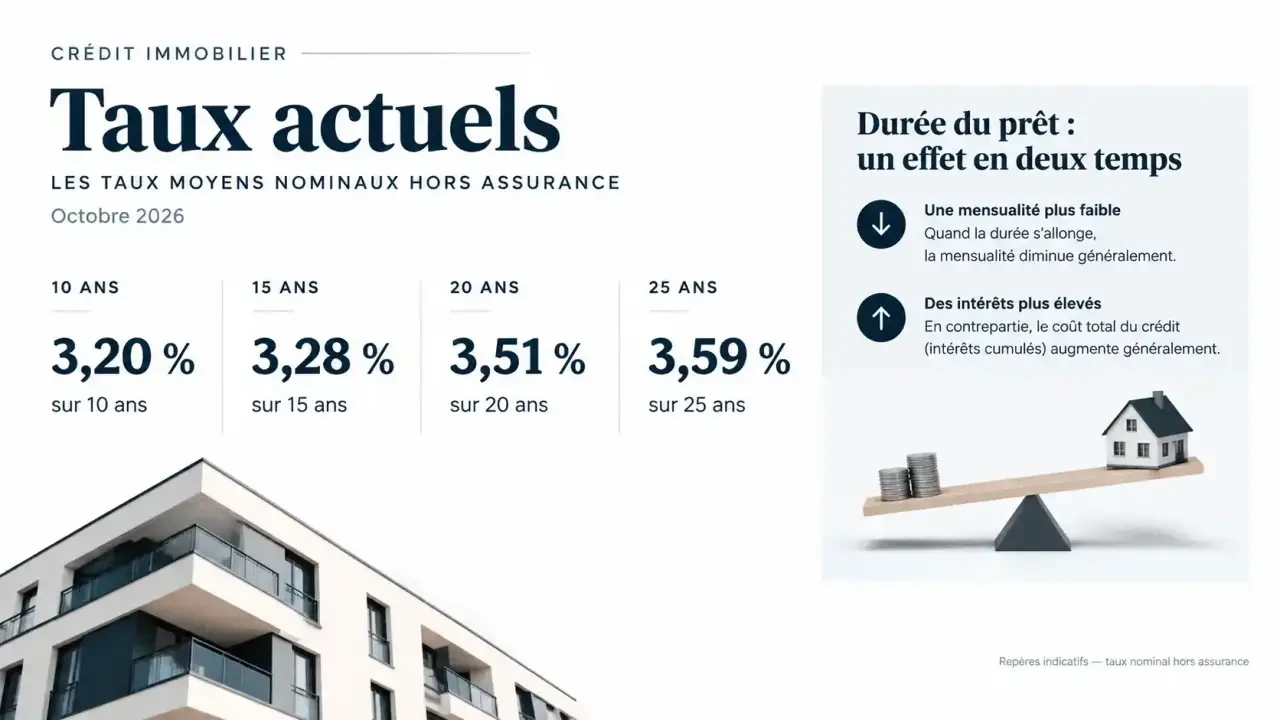
Le taux annuel effectif global, ou TAEG, intègre les intérêts et les frais nécessaires à l’obtention du financement : assurance exigée, garantie, frais de dossier et éventuels frais d’intermédiation concernés. Il ne se calcule pas en additionnant simplement plusieurs pourcentages. Pour comparer deux offres, conservez le même montant, la même durée et des garanties d’assurance équivalentes.
Examinez aussi le coût de l’assurance en euros et la quotité assurée pour chaque coemprunteur. Une assurance moins chère mais moins protectrice ne constitue pas automatiquement une meilleure proposition. Le TAEG facilite la comparaison, sans remplacer la lecture des exclusions et des conditions de remboursement.
Le taux d’usure fixe le plafond légal
Selon Service-Public, les seuils applicables à compter du 1er octobre 2026 sont de 4,09 % pour les prêts immobiliers à taux fixe de moins de 10 ans, de 4,68 % entre 10 et moins de 20 ans et de 5,40 % à partir de 20 ans. Ils atteignent 5,52 % pour les prêts à taux variable et 6,49 % pour les prêts-relais.
C’est le TAEG, et non le seul taux nominal, qui doit respecter le plafond correspondant. Un dossier peut donc être bloqué malgré un taux d’intérêt apparemment acceptable. Vérifiez le seuil en vigueur lors de l’offre et recherchez, si nécessaire, une assurance équivalente moins coûteuse ou une réduction des frais.
Choisir la durée sans sacrifier son budget quotidien
Allonger le prêt réduit la mensualité, mais augmente généralement les intérêts cumulés et ralentit le remboursement du capital. Le bon arbitrage ne consiste donc pas à retenir systématiquement la durée la plus courte ou la mensualité la plus basse.
Pretto illustre cette différence avec un emprunt de 280 000 € à 3,8 % : la mensualité est d’environ 1 646 € sur 20 ans contre 1 447 € sur 25 ans, hors assurance. Les intérêts représentent respectivement environ 114 900 € et 154 200 €. Sur 15 ans, ils sont estimés à 79 800 €. Ces montants illustratifs ne constituent pas une offre de financement.
Le logement doit rester un cocon, pas absorber toute votre marge de manœuvre. Avant de choisir votre échéance, reconstituez un mois de propriétaire : crédit, assurance, taxe foncière mensualisée, copropriété, énergie et réserve pour réparations. Comparez ce total à votre budget actuel. Cette répétition générale révèle parfois qu’une mensualité acceptée par la banque serait inconfortable au quotidien.
Passer des revenus à une capacité d’emprunt réaliste
Le repère général de taux d’effort est de 35 %, assurance comprise, sous réserve des règles applicables et des marges de flexibilité bancaires. Avec 4 000 € de revenus mensuels retenus, cela représente 1 400 € de charges de crédit. Une mensualité existante de 200 € ramène ainsi l’enveloppe théorique du nouveau prêt à 1 200 €, assurance incluse.
La banque examine également le reste à vivre, la stabilité des ressources et les dépenses du foyer. Pour simuler votre capacité, renseignez les crédits en cours, l’assurance et l’apport réellement mobilisable. Le budget d’achat doit ensuite tenir compte des frais d’acquisition, de garantie et des travaux.
Ce qui fait varier votre taux et la tendance du marché
Meilleurtaux relève des barèmes standards moyens à 3,86 % en octobre 2026, contre 3,69 % début septembre, ainsi qu’un écart entre profils pouvant atteindre près de 1 point. Le taux moyen national ne suffit donc pas à prévoir votre résultat personnel.
Les banques apprécient notamment la régularité des revenus, la tenue des comptes, l’épargne restante et la part du projet financée par l’apport. Pour un indépendant ou un emprunteur aux revenus variables, un historique documenté aide à démontrer la continuité des ressources. Il n’existe pas de pourcentage d’apport garantissant automatiquement l’accord.
Du côté des marchés, les taux directeurs de la Banque centrale européenne influencent le coût de refinancement bancaire. Les OAT à 10 ans constituent aussi un indicateur suivi pour les crédits longs. CAFPI signale une OAT à 4,68 % au 24 septembre et une hausse de 0,25 point des taux directeurs le 10 septembre. Leur transmission aux prêts n’est toutefois ni immédiate ni mécanique : concurrence et marges bancaires interviennent également.
Obtenir des offres comparables avant de négocier
La meilleure banque est celle qui finance votre projet à des conditions cohérentes avec votre situation, pas nécessairement celle qui affiche le taux d’appel le plus bas. Pour avancer efficacement :
- Préparez justificatifs de revenus, relevés de comptes, épargne et crédits en cours.
- Demandez des simulations sur des montants et durées identiques.
- Comparez taux nominal, TAEG, mensualité assurance comprise et coût total en euros.
- Vérifiez modulation des échéances, remboursement anticipé et garanties d’assurance.
- Demandez la durée de validité des conditions proposées.
Un courtier peut sélectionner les établissements adaptés et négocier le dossier ; clarifiez ses honoraires et son périmètre d’intervention. En cas de refus, demandez d’abord le motif : endettement, revenus retenus, garantie ou taux d’usure. La solution sera différente selon le blocage. Une simulation personnalisée et datée reste plus utile qu’un meilleur taux théorique.
Articles qui pourraient vous intéresser :
 Taux d’emprunt sci sur 20 ans : le guide pour négocier au mieux
 Maison mitoyenne par le garage : les risques réels de la dalle commune sur votre confort
 Valoriser son intérieur avant une vente : désencombrement, lumière et petites réparations
 TEOM et locataire : la taxe est récupérable, les frais de gestion restent au propriétaire