Prêt immobilier locatif : capacité d’emprunt, apport, type de prêt et rentabilité
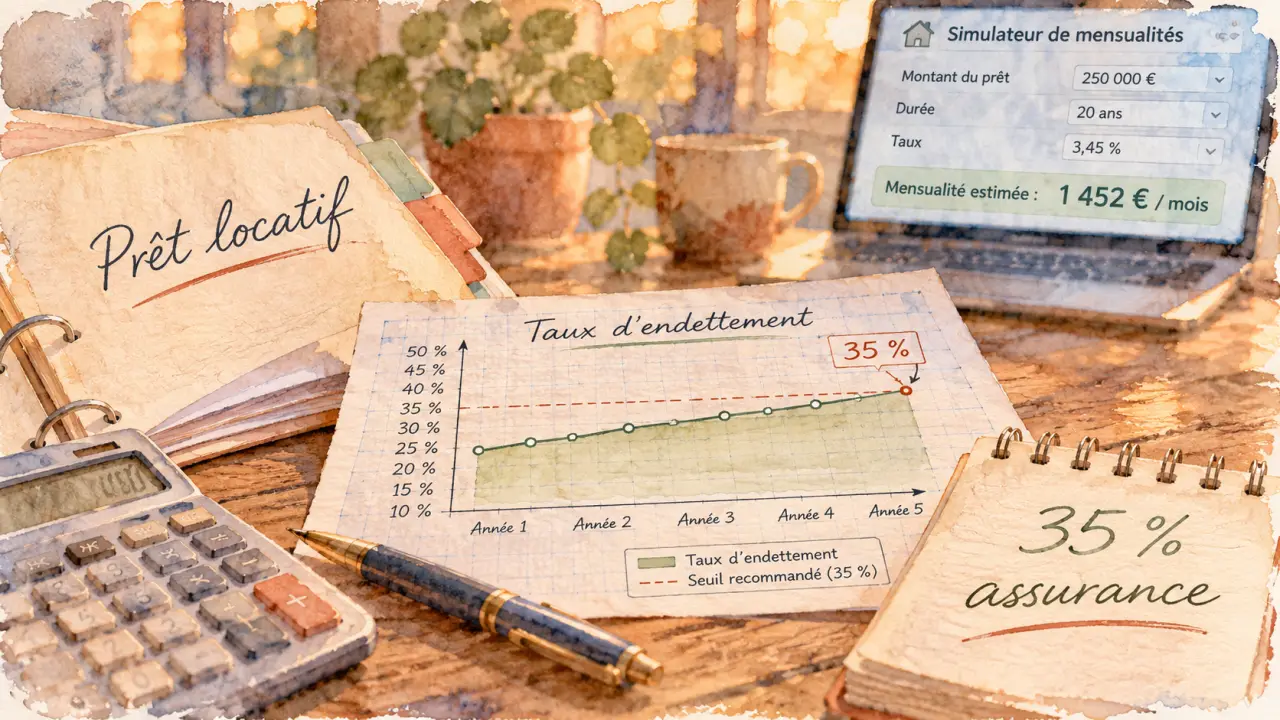
Un prêt immobilier locatif finance l’achat d’un logement destiné à être loué. Pour l’obtenir, la banque examine vos revenus, vos crédits, votre apport et une partie des loyers attendus. Son repère de taux d’endettement est généralement de 35 %, assurance comprise. Avant de signer, calculez aussi ce que le logement vous coûtera chaque mois après les charges et le remboursement du crédit.
Pourquoi financer un investissement locatif à crédit ?
Emprunter permet d’acheter sans mobiliser toute son épargne et de constituer un patrimoine grâce, en partie, aux loyers. Cet effet de levier fonctionne tant que les revenus et votre budget personnel permettent de couvrir les dépenses, y compris pendant une période sans locataire.
Simulateur de financement locatif
Estimez l’impact d’un nouveau prêt sur votre endettement et, en option, la rentabilité de votre investissement. Les montants sont indicatifs.
Combien pouvez-vous emprunter pour louer ?
Votre capacité d’emprunt correspond au capital que vous pouvez rembourser sur une durée donnée. Elle dépend de la mensualité acceptable, mais aussi du taux du prêt, de sa durée et du coût de l’assurance. La banque examine également votre reste à vivre : la somme disponible pour les dépenses courantes après paiement des crédits.
Calculez votre taux d’endettement
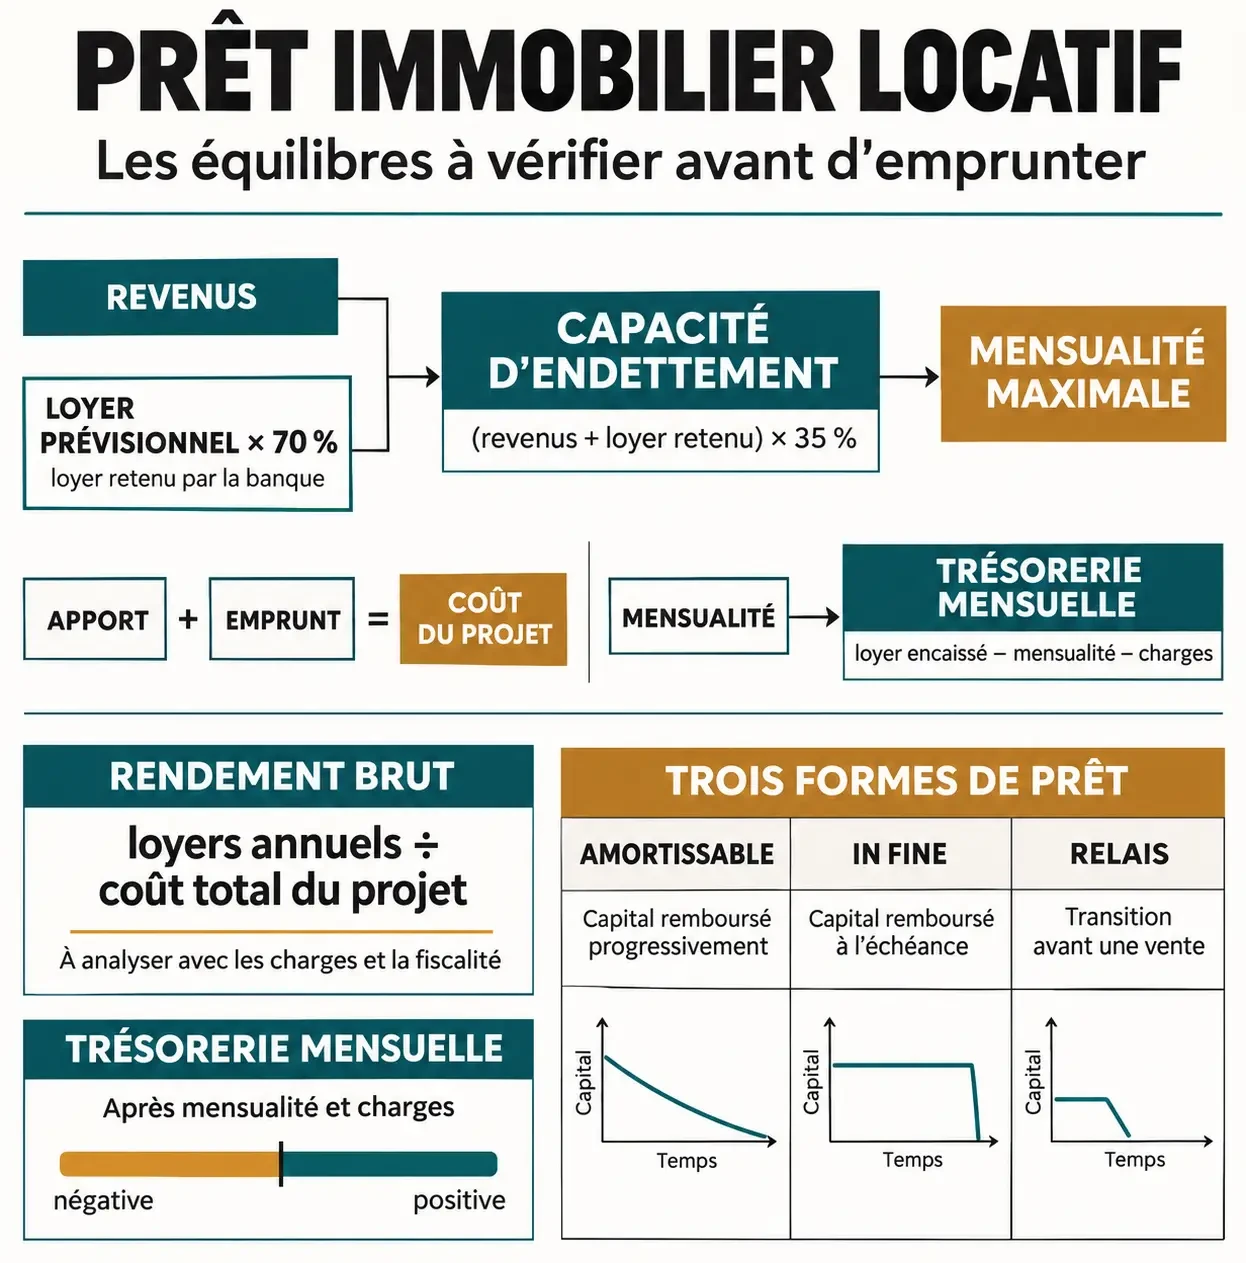
Pour une première estimation, additionnez vos mensualités de crédit, assurance comprise, puis divisez ce total par vos revenus mensuels retenus par la banque. Multipliez le résultat par 100. Vos revenus professionnels et une partie du loyer prévisionnel entrent généralement dans les ressources ; les crédits déjà en cours réduisent votre marge.
Exemple : vous percevez 3 000 € par mois et le futur logement pourrait être loué 800 €. Si la banque retient 70 % du loyer, elle ajoute 560 € à vos revenus, soit 3 560 €. À 35 %, le total théorique des mensualités atteint 1 246 €. Avec un crédit existant de 400 €, il reste donc environ 846 € par mois pour le nouveau prêt et son assurance.
Ce calcul donne un ordre de grandeur, pas un accord. La banque peut apprécier les revenus et les charges autrement. Elle tient aussi compte de la stabilité professionnelle, de la composition du foyer et du reste à vivre. Le seuil de 35 % admet des exceptions encadrées.
Pourquoi le futur loyer n’est-il pas retenu en entier ?
Certaines banques prennent en compte 70 % du loyer prévisionnel. Cette décote ménage une marge face à la vacance locative, aux impayés et aux dépenses liées au bien. Elle ne remplace pas votre propre budget de charges : un logement peut rester inoccupé plus longtemps que prévu ou nécessiter des travaux importants.
Appuyez le loyer annoncé sur des biens comparables, situés dans le même secteur et présentant une surface et un état proches. Une estimation trop optimiste peut fausser à la fois votre demande de prêt et votre calcul de rentabilité.
Quel apport prévoir pour un investissement locatif ?
Un apport de 10 % à 20 % du prix constitue un repère souvent évoqué. Il sert notamment à financer les frais d’acquisition, les frais de garantie et une partie des autres dépenses initiales. Les frais d’acquisition représentent environ 7 % à 8 % du prix dans l’ancien, contre 2 % à 3 % dans le neuf.
Pour un bien ancien à 200 000 €, les seuls frais d’acquisition peuvent ainsi représenter environ 14 000 € à 16 000 €. Ajoutez les frais liés au prêt et, si nécessaire, les travaux et le mobilier. Un apport de 20 000 € ne couvre donc pas forcément toutes les dépenses de départ.
Emprunter sans apport reste possible, mais le financement dépend de l’appréciation de la banque. Des revenus solides, une gestion régulière des comptes et un projet bien chiffré renforcent le dossier. Même avec un apport, conserver une épargne disponible aide à faire face à une réparation ou à une période sans loyer.
Quel prêt immobilier locatif choisir ?
| Type de prêt | Fonctionnement | Pour quel projet ? |
|---|---|---|
| Amortissable | Chaque échéance rembourse une partie du capital et des intérêts. | Un achat locatif classique, avec une dette qui diminue au fil des mensualités. |
| In fine | Les échéances comprennent surtout les intérêts ; le capital est remboursé à la fin. | Un emprunteur disposant d’une solution crédible pour rembourser tout le capital à l’échéance. |
| Relais | Une avance est remboursée lors de la vente d’un autre bien. | Un achat à réaliser avant d’avoir vendu un logement déjà détenu. |
Avec un prêt in fine, le capital restant dû ne baisse pas pendant la durée du prêt : les intérêts peuvent donc coûter davantage au total. Il faut aussi prévoir le placement ou les fonds qui permettront le remboursement final.
Le prêt relais répond à un besoin temporaire, pas à un financement locatif classique de longue durée. Sa durée peut aller jusqu’à deux ans. Si la vente tarde ou se conclut à un prix inférieur aux attentes, le remboursement devient plus délicat.
Durée, taux et assurance : comparez le coût complet
Allonger la durée réduit généralement la mensualité, mais augmente le montant total des intérêts. Une durée plus courte demande un effort mensuel supérieur, tout en remboursant le capital plus vite. La durée maximale d’un prêt immobilier est généralement de 25 ans.
À titre d’illustration, un emprunt de 200 000 € sur 20 ans à 3,49 % représente environ 1 159 € par mois hors assurance. Il ne s’agit pas d’un taux proposé aujourd’hui. Pour comparer deux offres, regardez le taux annuel effectif global, la mensualité avec assurance, le coût total, les frais de dossier et de garantie, ainsi que les conditions de remboursement anticipé.
Le projet sera-t-il rentable après le crédit ?
Le rendement brut donne un premier repère : loyers annuels hors charges ÷ prix d’achat × 100. Il ne dit toutefois rien des frais d’acquisition, des travaux ou de la mensualité. Pour comparer des projets, utilisez aussi le coût total investi et les dépenses annuelles à votre charge.
Un exemple de rendement et d’effort mensuel
Prenons un logement acheté 160 000 €, avec 15 000 € de frais et travaux, soit un coût total de 175 000 €. Le loyer hors charges est de 800 € par mois, ou 9 600 € par an. Supposons 2 400 € de charges annuelles non récupérables sur le locataire, incluant une provision pour vacance et entretien.
- Rendement brut sur le prix : 9 600 ÷ 160 000 × 100 = 6 %.
- Rendement net de charges avant impôt : 7 200 ÷ 175 000 × 100, soit environ 4,1 %.
- Trésorerie mensuelle avant impôt : 800 € de loyer moins 200 € de charges moyennes et 700 € de mensualité avec assurance = −100 €.
Dans cet exemple simplifié, le propriétaire doit apporter 100 € par mois avant impôt. La mensualité de 700 € est une hypothèse. Le rendement et la trésorerie mesurent deux choses différentes : la mensualité comprend aussi du capital remboursé, qui réduit la dette.
Comptez notamment la taxe foncière, les charges de copropriété non récupérables, l’entretien, l’assurance du logement et les éventuels frais de gestion. Une gestion déléguée peut représenter environ 6 % à 9 % TTC des loyers et charges annuels. Ajoutez le coût d’une garantie contre les impayés si vous en souscrivez une.
Anticipez aussi l’impôt
La location nue relève des revenus fonciers, avec notamment le régime micro-foncier ou le régime réel. La location meublée obéit à d’autres règles et peut relever du statut de loueur en meublé non professionnel. Le choix du régime et les charges déductibles influencent le résultat après impôt : un rendement avant fiscalité ne suffit donc pas à comparer deux projets.
Comment choisir un bien qui se loue ?
Partez de la demande locale plutôt que du seul prix affiché. Comparez les annonces de location proches, les transports, les commerces et les types de logements recherchés. Un prix d’achat bas ne compense pas nécessairement plusieurs mois sans locataire.
- Dans l’ancien : intégrez les travaux, l’état de la copropriété et les dépenses énergétiques dans le budget d’achat.
- Dans le neuf : les frais d’acquisition sont généralement plus faibles, mais le prix d’achat et les délais de livraison pèsent sur le calcul.
- En location nue ou meublée : comparez le loyer envisageable, le coût du mobilier, la gestion et la fiscalité avant de choisir.
Prévoyez aussi la sortie du projet. Une baisse des prix ou une vente lente peut réduire le capital récupéré, surtout si le crédit est encore important. Une simulation avec un loyer plus faible et quelques mois de vacance montre si votre budget peut absorber ces aléas.
Préparer sa demande de financement en cinq étapes
- Chiffrez l’opération complète : prix, frais d’acquisition, travaux, mobilier éventuel et frais de financement. Distinguez l’apport du montant à emprunter.
- Utilisez une calculette de mensualités : entrez le capital, la durée et un taux indicatif, puis ajoutez l’assurance. Testez plusieurs durées et un loyer inférieur à votre estimation.
- Rassemblez vos justificatifs : identité, revenus, avis d’imposition, relevés de compte, épargne et tableaux des crédits en cours. Pour des revenus variables, préparez un historique permettant d’en montrer la régularité.
- Documentez le bien : annonce ou compromis, estimation locative, charges de copropriété, taxe foncière et devis de travaux. Ces pièces rendent le budget plus crédible.
- Comparez les propositions : mettez en regard le coût complet, les garanties, l’assurance et la souplesse du crédit, pas seulement le taux affiché.
Un courtier peut solliciter des établissements et vous aider à comparer les offres. Son intervention peut entraîner des frais : intégrez-les au coût de l’opération.
- Prêt immobilier locatif : capacité d’emprunt, apport, type de prêt et rentabilité - 10 novembre 2026
- Crocs pour jardinage : sabots ou croc à dents, lequel choisir ? - 9 novembre 2026
- Location de chalet avec jacuzzi privatif : où partir et comment choisir ? - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Apimo pro : guide complet du logiciel immobilier pour professionnels exigeants
 Reconduction tacite d’un bail de 3 ans : préavis de 6 mois et clauses inchangées
 Acheter un appartement en banlieue proche de Paris : la bonne adresse se mesure au trajet, pas aux kilomètres
 Acheter dans le 12e sans multiplier les visites : ce qu’un chasseur immobilier vérifie pour vous