Formations en investissement immobilier : choisir une méthode, pas une promesse de rente
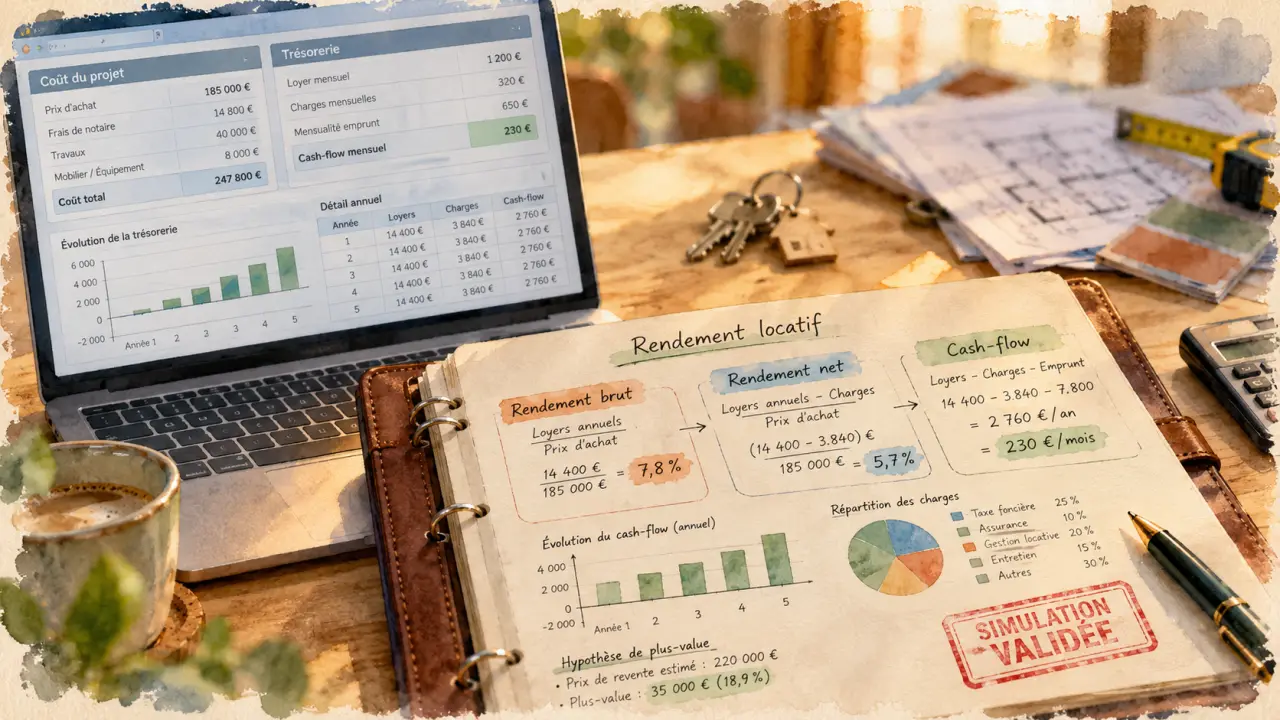
Une formation en investissement immobilier doit vous apprendre à évaluer un bien, financer son acquisition et anticiper ses charges, pas seulement à repérer un rendement séduisant. Le bon choix dépend de votre projet, de vos connaissances et du soutien dont vous avez besoin. Avant de payer, comparez les compétences réellement travaillées, les exercices corrigés et les conditions d’accompagnement.
Partir de votre projet plutôt que du catalogue de formations
Se former pour acheter un premier appartement ne répond pas au même besoin que préparer une reconversion professionnelle. Dans le premier cas, l’objectif est de prendre une décision patrimoniale éclairée. Dans le second, il faut acquérir des compétences plus larges en droit immobilier, fiscalité, comptabilité et relation client.
Calculer rendement et cash-flow immobilier
Estimez le coût de votre investissement, sa rentabilité et sa trésorerie mensuelle à partir de vos propres hypothèses.
Résultats estimés
Hypothèses utilisées
- Les loyers sont exprimés hors charges et annualisés sur 12 mois.
- La vacance locative est appliquée aux loyers annuels avant déduction des charges.
- Le rendement net avant fiscalité déduit les charges non récupérables, la taxe foncière, les assurances et l’entretien.
- La mensualité est calculée avec la formule standard d’un prêt amortissable, hors assurance emprunteur et frais annexes.
- Lorsque le taux du crédit est nul, le capital emprunté est réparti uniformément sur la durée indiquée.
Aucun diplôme n’est nécessaire pour investir pour son propre compte. Un cursus diplômant peut néanmoins être pertinent pour exercer un métier immobilier, dont certaines activités sont réglementées. Le BTS professions immobilières correspond à un niveau bac +2, généralement préparé en deux ans après le bac ; un bachelor immobilier correspond à un niveau bac +3, avec une reconnaissance à vérifier selon le titre délivré.
Pour un projet personnel, précisez d’abord votre priorité : revenus complémentaires, préparation de la retraite, constitution d’un patrimoine ou recherche de plus-value. Identifiez ensuite le support envisagé. Location vide, location meublée, colocation, parking, locaux commerciaux et achat-revente ne présentent ni les mêmes contraintes ni les mêmes risques.
Un salarié peu disponible aura surtout besoin d’une méthode compatible avec son temps libre et d’une analyse réaliste de la gestion. Un débutant disposant de peu d’apport devra commencer par sa capacité de financement. Une formation ne transforme pas un dossier bancaire fragile en financement garanti.
Exiger un programme qui permet de décider sur un bien réel
Recherche, financement et travaux : des exercices plutôt que des slogans
Un programme utile apprend à vérifier la demande locative à l’échelle du quartier : emplois, transports, population cible, concurrence et loyers réellement pratiqués. Il doit aussi aborder les visites, les documents de copropriété, les diagnostics, les contraintes énergétiques et les règles locales applicables à la location.
Le financement doit être traité à travers un dossier concret : revenus, apport, épargne de précaution, crédit, assurance emprunteur et budget global. L’effet de levier bancaire peut amplifier les gains, mais aussi les difficultés lorsque les loyers ne couvrent pas les sorties d’argent. La négociation concerne donc le prix du bien, mais également le crédit, l’assurance et les devis.
Pour les travaux, recherchez des exercices sur l’estimation des postes, la comparaison des artisans, les assurances et le suivi de chantier. Le programme doit aller jusqu’à la mise en location : choix du bail, sélection du locataire dans le respect des règles, charges récupérables, entretien et traitement des impayés.
Rendement, trésorerie et fiscalité : trois lectures complémentaires
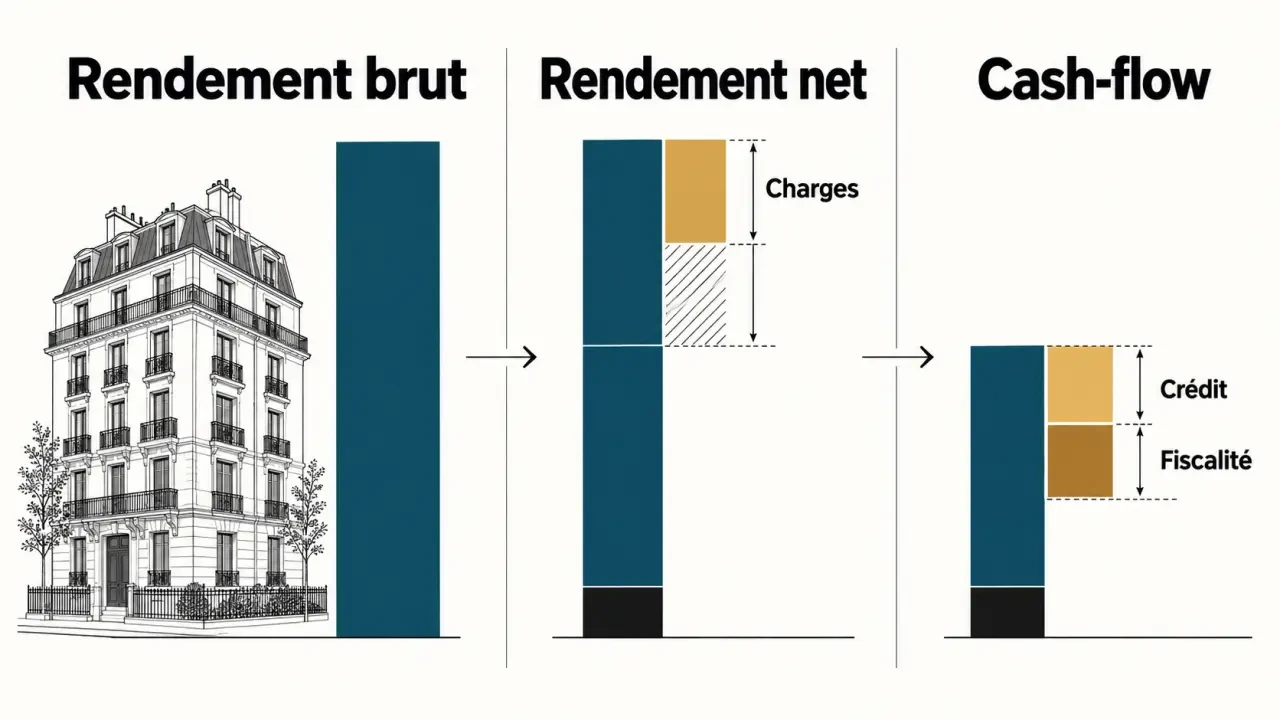
Une bonne formation distingue clairement les indicateurs financiers et annonce ses conventions de calcul. Deux simulations ne sont comparables que si elles intègrent les mêmes dépenses.
- Rendement brut : loyers annuels hors charges divisés par le coût retenu pour l’investissement, multipliés par 100. Vérifiez si ce coût inclut les frais d’acquisition et les travaux.
- Rendement net : loyers diminués notamment des charges non récupérables, de la taxe foncière, des assurances, de l’entretien et d’une hypothèse de vacance, rapportés au coût total.
- Cash-flow : encaissements moins décaissements, en intégrant les échéances du crédit. Précisez toujours si le résultat est calculé avant ou après fiscalité.
Un studio affichant 6 % brut n’est pas automatiquement préférable à un T3 à 4 %. Rotation des occupants, entretien, vacance et perspectives de revente peuvent modifier l’arbitrage. Une simulation sur 5 ou 10 ans aide à examiner ces différences au-delà de la première année.
Pensez aussi à la trésorerie comme à un courant : son débit moyen ne révèle pas les périodes à sec. Une taxe foncière, un appel de fonds de copropriété et une mensualité de prêt peuvent tomber avant l’encaissement d’un loyer. Demandez un calendrier mensuel des flux, pas seulement un résultat annuel : il permet de dimensionner la réserve nécessaire sans confondre rentabilité et argent immédiatement disponible.
Enfin, le programme doit distinguer location vide et meublée, micro-foncier, micro-BIC et régime réel, ainsi que les statuts LMNP et LMP. Une détention en société, notamment à l’impôt sur les sociétés, exige une analyse spécifique jusqu’à la revente. Ces notions doivent être actualisées et adaptées à votre situation, avec validation professionnelle si nécessaire.
Comparer les formats et leur coût réel
Les formations payantes vont de quelques centaines à plusieurs milliers d’euros. Le prix seul renseigne peu : une bibliothèque de vidéos et une analyse personnalisée de votre projet sont deux prestations différentes. Comparez le coût total, le temps demandé et les livrables obtenus.
| Format | Usage pertinent | Point de vigilance |
|---|---|---|
| Ressources gratuites | Acquérir le vocabulaire et préciser son projet | Contenus dispersés, actualisation variable, absence de correction |
| Formation en ligne | Progresser à son rythme avec une méthode structurée | Durée d’accès, exercices corrigés et disponibilité du formateur |
| Présentiel | Échanger directement et travailler en groupe | Déplacements, calendrier et temps réellement consacré à la pratique |
| Cursus diplômant | Préparer une activité professionnelle | Reconnaissance du diplôme, prérequis et durée d’études |
| Accompagnement individuel | Appliquer une méthode à un projet identifié | Périmètre contractuel, indépendance et prestations exclues |
Une formation facturée 2 500 € doit pouvoir justifier sa valeur autrement que par une promesse de gain futur : corrections détaillées, entretiens, modèles exploitables ou suivi clairement défini. Vérifiez également les éventuels frais supplémentaires et les conditions d’un paiement échelonné.
Ne confondez pas attestation de participation, certification professionnelle et diplôme reconnu. Une certification qualité de l’organisme ne garantit ni la rentabilité d’un investissement ni l’éligibilité de chaque offre à un financement. Si une prise en charge, notamment par le CPF, est annoncée, vérifiez l’éligibilité exacte de la formation.
Auditer le formateur avant de s’inscrire
L’expérience immobilière compte, mais elle ne suffit pas à démontrer une aptitude pédagogique. Demandez un extrait de cours et un cas corrigé : le formateur explique-t-il ses hypothèses, les limites du calcul et les raisons de renoncer à un achat ? Un exemple incluant une difficulté est souvent plus instructif qu’un résultat spectaculaire isolé.
- Programme : objectifs précis, prérequis, durée et date de mise à jour.
- Pratique : études de cas complètes, évaluations et corrections individualisées ou collectives.
- Suivi : interlocuteur identifié, délais de réponse, nombre de rendez-vous et durée d’accès.
- Crédibilité : parcours vérifiable, expérience cohérente avec la stratégie enseignée et avis détaillés.
- Contrat : prix total, prestations incluses, annulation, rétractation applicable et conditions d’accès immédiat.
Méfiez-vous des revenus garantis, du financement présenté comme automatique et des offres qui imposent de décider dans l’urgence. Demandez aussi si le formateur perçoit des commissions lorsqu’il recommande un courtier, un vendeur ou un prestataire de travaux.
Choisir le soutien nécessaire sans tout déléguer
Vous pouvez commencer gratuitement, analyser plusieurs annonces et construire une première simulation. Les lacunes deviennent alors visibles : fiscalité, financement ou travaux. Une formation ciblée peut être plus pertinente qu’un parcours généraliste coûteux.
Si votre difficulté porte sur une décision précise, un notaire, un expert-comptable, un courtier ou un professionnel du bâtiment peut apporter une réponse mieux adaptée. L’accompagnement opérationnel et l’investissement clé en main réduisent certaines tâches, mais ajoutent des honoraires et imposent de vérifier les intérêts de chaque intervenant.
Avant toute inscription, demandez le programme détaillé, un exemple pédagogique et les conditions contractuelles. Le bon résultat d’une formation est votre capacité à justifier un achat — ou à le refuser. Aucun cours ne supprime le risque, ne garantit de devenir rentier ni ne remplace votre propre vérification du projet.
- Week-end en amoureux dans les Yvelines : choisir entre spa privatif et séjour au vert - 27 octobre 2026
- Formations en investissement immobilier : choisir une méthode, pas une promesse de rente - 27 octobre 2026
- Bagage de 20 kg : 65 litres peuvent suffire, mais le poids à vide compte - 26 octobre 2026
Articles qui pourraient vous intéresser :
 Avis Syndic One : réactivité, tarifs et 3 points critiques à vérifier avant de signer
 Frais d’agence Stéphane Plaza 2024 : barème local, calcul et points à négocier
 Brique ou parpaing : le bon équilibre entre coût, confort d’été et RE2020
 Devenir hôte Airbnb sans sacrifier ses soirées : le bon logement, la bonne organisation et le bon niveau d’aide